

Brancusi contra Estados Unidos: el juicio en que una aduana tuvo que decidir si una escultura era arte o un utensilio de cocina
Un fallo de 1928, una pregunta que el derecho todavía no sabe contestar y lo que pasaría hoy si ese «pájaro» llegara a Ezeiza
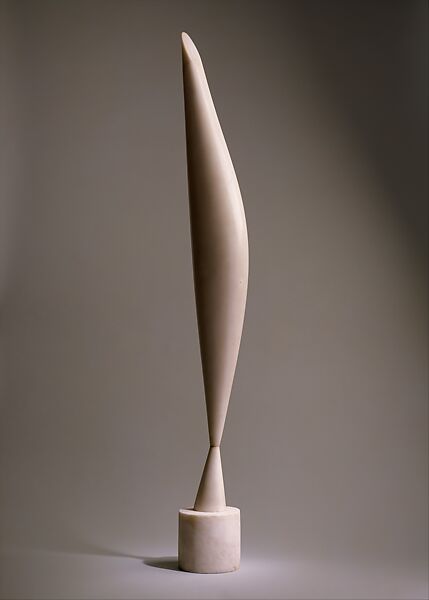
- En 1926 la aduana de Nueva York miró un bronce pulido de Brancusi y no vio un pájaro: vio una pieza de metal, la tasó al 40 % y la anotó en el rubro «utensilios de cocina». Dos años después, un tribunal tuvo que responder qué es una obra de arte. Lo que dijeron los jueces, los testigos y la propia sentencia, y cómo se tramita hoy en la Argentina la entrada y salida de obras de arte.
-
La ley arancelaria estadounidense de 1922 dejaba entrar las obras de arte sin pagar derechos de importación. Pero los aduaneros no vieron un pájaro y, si no era un pájaro —razonaron—, tampoco era una escultura. Lo clasificaron como «manufactura de metal» (párrafo 399 de la ley), con un arancel del 40 % sobre el valor: unos 240 dólares de la época, sobre un precio de venta de alrededor de 600. Para que la muestra pudiera inaugurarse, la pieza fue liberada bajo fianza, anotada en el rubro «utensilios de cocina y material hospitalario».
Esa decisión administrativa terminó en un juicio de dos años, con críticos, directores de museos y escultores declarando bajo juramento, y en un fallo que todavía se cita cuando el derecho tiene que responder una pregunta que le queda grande: ¿qué es una obra de arte? La historia la trae el jurista español Carlos Pérez Vaquero en su blog Anécdotas y curiosidades jurídicas. Acá va el caso contado desde la sentencia y los testimonios, y una vuelta por lo que pasaría hoy si ese pájaro aterrizara en Ezeiza. Es un buen complemento de otros juicios insólitos de la historia que ya pasaron por DEZ.
«Si eso es arte, de ahora en más soy albañil»
Brancusi no era un desconocido en Nueva York. Había provocado escándalo y admiración en el Armory Show de 1913 y llevaba cuatro muestras individuales en la ciudad. El Pájaro ya tenía comprador: el fotógrafo Edward Steichen, que debía retirarlo cuando terminara la exposición.
En febrero de 1927 el tasador federal de aduanas, F. J. H. Kracke, confirmó la clasificación: cualquier pieza de Brancusi que se vendiera en Estados Unidos debía pagar el arancel. Explicó a la prensa que había consultado a «varios hombres destacados del mundo del arte». Uno le dijo: «Si eso es arte, de ahora en más soy albañil». Otro: «Puntos y rayas son tan artísticos como la obra de Brancusi». En general, opinaban que el escultor «dejaba demasiado librado a la imaginación».
Al mes siguiente, Steichen presentó la protesta formal contra la aduana. El expediente quedó caratulado con el nombre del artista: C. Brancusi v. United States. Lo patrocinaban Maurice Speiser, un abogado amante del arte que tomó el caso gratis, y Charles Lane, abogado personal de Gertrude Vanderbilt Whitney, la futura fundadora del Whitney Museum.
Lo que exigía la ley
El párrafo 1704 de la ley arancelaria de 1922 eximía de derechos a las pinturas originales, los dibujos, los grabados hechos a mano y las «esculturas o estatuas originales, incluyendo no más de dos réplicas o reproducciones de la misma». Aclaraba que «escultura» y «estatua» comprendían solamente las «producciones profesionales de escultores», en bronce, mármol, piedra, terracota, marfil, madera o metal, talladas o trabajadas a mano o fundidas; y que no incluían «artículos de utilidad» ni piezas hechas «total o parcialmente mediante estarcido o cualquier otro proceso mecánico».
De ahí que los abogados tuvieran que probar cuatro cosas: que Brancusi era un escultor profesional, que la pieza era original, que no tenía uso práctico y que era, efectivamente, una obra de arte. Las tres primeras eran discutibles pero manejables. La cuarta chocaba contra un precedente de 1916, United States v. Olivotti, donde el tribunal de alzada aduanero había definido la escultura como el arte que «talla o modela imitaciones de objetos naturales, principalmente la forma humana», representándolos «en sus verdaderas proporciones de largo, ancho y espesor».
Con esa vara, un pájaro sin cabeza no era un pájaro, y por lo tanto no era escultura.
«Si lo viera en el bosque, ¿no le dispararía?»
El juicio se abrió en octubre de 1927 ante el Tribunal de Aduanas de los Estados Unidos (United States Customs Court). El Pájaro estuvo presente en la sala como Prueba 1, sobre una mesa. Brancusi, en cambio, no fue: detestaba la exposición pública y se quedó en su taller de París.
El juez Byron Waite, de 75 años y un cuarto de siglo en la jurisdicción aduanera, interrogó a Steichen:
—¿Cómo llama usted a esto?
—Uso el mismo término que el escultor: oiseau, un pájaro.
—¿Y qué lo lleva a llamarlo pájaro? ¿Le parece un pájaro?
—No parece un pájaro, pero siento que es un pájaro; así lo caracterizó el artista.
—¿Y por el solo hecho de que él lo llamó pájaro, es un pájaro para usted?
—Sí, señoría.
—Si lo viera en la calle, nunca se le ocurriría llamarlo pájaro, ¿verdad?
(Silencio.)
Remató otro de los jueces, George Young: «Si lo viera en el bosque, ¿no le dispararía?». «No, señoría», contestó Steichen. Al día siguiente, un diario publicó la foto de la escultura con el epígrafe: «Si es un pájaro, dispárenle».
Por Brancusi declararon seis figuras del mundo del arte: el propio Steichen; el escultor Jacob Epstein; Forbes Watson, editor de la revista The Arts; Frank Crowninshield, editor de Vanity Fair; William Henry Fox, director del Museo de Brooklyn; y el crítico Henry McBride. Epstein llevó al tribunal un halcón egipcio tallado en piedra, de unos tres mil años de antigüedad, para mostrar que la estilización no era un capricho moderno sino una de las formas más antiguas de la escultura.
Por el gobierno testificaron dos escultores académicos entonces prestigiosos y hoy olvidados, Robert Aitken y Thomas Jones. Para Jones, la pieza era «demasiado abstracta y un mal uso de la forma de la escultura». Aitken sostuvo que el arte debía «despertar una reacción emocional inusual»; cuando el abogado de Brancusi le pidió que explicara por qué el Pájaro no era arte, respondió: «En primer lugar, no tiene belleza». Y ante cada repregunta, lo mismo: «Para mí no es una obra de arte». El abogado del fisco, Marcus Higginbotham, concedió que Brancusi era «un maravilloso pulidor de bronce». Pero pulir —dijo— no es ser artista.
Hubo un segundo frente: la originalidad. En la galería Brummer se habían exhibido cinco pájaros parecidos, y el juez Waite sospechaba que eran copias de un mismo molde. Steichen declaró que había visto al escultor trabajar esa pieza en París y que no existía otra «en bronce, de esa forma y tamaño». Brancusi, por su parte, envió una declaración jurada tomada en el consulado estadounidense:
«Lo concebí para ser creado en bronce e hice un modelo en yeso. Se lo entregué al fundidor junto con la fórmula de la aleación y las demás indicaciones necesarias. Cuando me entregaron la pieza en bruto, tuve que tapar los agujeros de aire y del núcleo, corregir los distintos defectos y pulir el bronce con limas y esmeril muy fino. Todo esto lo hice yo mismo, a mano; este acabado artístico lleva muchísimo tiempo y equivale a empezar toda la obra de nuevo».
En una carta a Duchamp lo resumió sin eufemismos: la aduana creía que todos sus pájaros eran iguales y solo cambiaban de título; había que exhibirlos juntos para que entendieran que «mi propósito no era fabricar mercadería en serie para ganar dinero».
El fallo: una «llamada nueva escuela de arte»
La sentencia se dictó el 26 de noviembre de 1928 (C. Brancusi v. United States, T.D. 43063, 54 Treas. Dec. 428). La firmó el juez Waite, con Young y Genevieve Cline —la primera mujer designada jueza federal en Estados Unidos, ese mismo año—. El texto completo puede leerse acá.
El tribunal empezó por describir la pieza con honestidad brutal: un bronce de alrededor de 1,37 metros sobre una base cilíndrica, pulido y bruñido, que termina en una punta «como si se hubiera cortado la pieza en diagonal». Y sobre el título:
«Sin el ejercicio de una imaginación bastante viva, no guarda parecido con un pájaro, salvo que, con esa imaginación, pueda asemejarse a la forma del cuerpo de un ave. No tiene cabeza, ni patas, ni plumas».
Después despachó lo fácil. Brancusi era un escultor profesional «como lo demuestran su reputación, sus obras y la consideración que le dispensan quienes son competentes para juzgarlo». La pieza era original. No tenía uso práctico: servía para lo mismo que «cualquier escultura de los viejos maestros», es decir, para adornar. Quedaba el nudo: ¿era arte? Acá el tribunal hizo algo poco frecuente para la época: reconoció que el criterio legal había envejecido.
«Esa decisión [Olivotti] se dictó en 1916. Desde entonces se ha venido desarrollando una llamada nueva escuela de arte, cuyos exponentes intentan representar ideas abstractas en lugar de imitar objetos naturales. Estemos o no de acuerdo con estas nuevas ideas y con las escuelas que las representan, creemos que el hecho de su existencia y su influencia en el mundo del arte, tal como la han reconocido los tribunales, deben ser tenidos en cuenta».
Y la conclusión:
«El objeto bajo examen (…) es bello y simétrico en su contorno y, aunque pueda costar asociarlo con un pájaro, resulta agradable a la vista y altamente ornamental; y como sostenemos, conforme a la prueba, que es la producción original de un escultor profesional y que es, de hecho, una pieza de escultura y una obra de arte según las autoridades citadas, hacemos lugar a la protesta y declaramos que tiene derecho a ingresar libre de derechos».
El tribunal hizo algo más: anexó a la sentencia una fotografía de la escultura (Prueba 2), porque —escribió— era «difícil describirla con la precisión suficiente para transmitir su aspecto real a quien no la ha visto». El abogado Lane le mandó a Brancusi una copia y le señaló que era un honor que un tribunal rara vez concedía a un artista. Fue la primera vez que una justicia aceptó que una escultura no figurativa era, a los efectos legales, una obra de arte. Casi cuarenta años después, el mismo Tribunal de Aduanas citaría el caso como el momento en que «reconoció la influencia de las nuevas corrientes de pensamiento del arte moderno para comprender qué constituye arte», según recuerdan los profesores David Tan y Yong Neng Chan, citados por Pérez Vaquero.
Lo que el fallo no resolvió
Visto de cerca, el estándar de Waite —«bello», «simétrico», «ornamental»— es tan subjetivo como el de Aitken. Simplemente al juez el Pájaro le gustó. Con esa vara, el mingitorio que Duchamp había firmado como Fuente en 1917 no habría pasado la aduana. Y la ley siguió tropezando durante décadas: en 1931 unos tapices pagaron arancel porque eran de lana; en 1971, seis paneles tallados para la puerta de una iglesia fueron declarados mercadería porque, al ser parte de una puerta, eran «utilitarios». Recién en 1989, con la nomenclatura arancelaria armonizada, Estados Unidos dejó entrar libremente obras que fueran a la vez artísticas y funcionales.
La yapa la puso el mercado: en 2005, otra versión del Pájaro en el espacio se vendió en subasta por 27,5 millones de dólares, récord mundial para una escultura en ese momento. El «utensilio de cocina» de 600 dólares.
¿Y si el Pájaro llegara hoy a Ezeiza?
En la Argentina, la pregunta de qué es una obra de arte a los fines aduaneros tiene una respuesta legal: la Ley 24.633 de Circulación Internacional de Obras de Arte, de 1996, modificada por la Ley 27.444 (2018) y por el Decreto 1037/2024, que desreguló buena parte del trámite.
La definición. La ley no define el arte en abstracto: enumera. Son obras de arte, de artistas argentinos o extranjeros, «hechas a mano con o sin auxilio de instrumentos de realización o aplicación, incluyendo aerógrafos»: pinturas; collages y assemblages; esculturas «de bulto o en relieve ejecutadas en piedra, metales, madera, yeso, terracota, arcilla, fibrocemento, materias plásticas u otros materiales»; grabados, estampas y litografías originales; cerámicas; y arte textil. El Pájaro, bronce fundido y pulido a mano, entraría sin problema en el inciso 3. El requisito de que la obra esté hecha a mano es, en el fondo, el mismo que el párrafo 1704 de la ley estadounidense de 1922.
Las exclusiones. El artículo 2 deja afuera «las copias, réplicas o reproducciones de obras de arte», las tallas en coral, marfil u otros materiales de lujo, y las intervenciones a mano sobre piezas industriales fabricadas en serie. Es decir, el problema de la originalidad que persiguió a Brancusi sigue escrito en la ley argentina, incluso con más rigor: la norma estadounidense admitía hasta dos réplicas; la argentina, en principio, ninguna (salvo las cerámicas en serie hechas a mano por el artista).
La duda. El último párrafo del artículo 1, incorporado en 2024, prevé lo que a Brancusi le faltó: «para el caso de que no se pudiese determinar el tipo de bien, su origen o su calidad, podrá darse intervención a la Autoridad de Aplicación», que es la Secretaría de Cultura de la Nación. Antes de litigar, hay un organismo especializado al que la aduana puede consultar.
Los impuestos. Según informa ARCA en su micrositio de obras de arte, las obras comprendidas están exentas de todo recargo o tasa aduanera o portuaria, lo que incluye los derechos de importación y exportación, la tasa de estadística, el almacenaje, el impuesto sobre fletes y los gastos consulares. Además, la importación paga el IVA con una alícuota reducida al 50 % (Decreto 279/97), para lo cual se presenta la declaración jurada OM 3290. Hay un detalle: ARCA aplica esa franquicia a obras de artistas vivos o fallecidos hace menos de 50 años. Brancusi murió en 1957. Paradójicamente, si su Pájaro llegara hoy a Ezeiza, no sería la calidad de arte lo que estaría en discusión, sino la antigüedad del autor para gozar de los beneficios.
El trámite. Desde el Decreto 1037/2024, el traslado de obras de arte es libre: no hay licencias ni avisos previos, no hay límite de cantidad y pueden viajar como equipaje de mano, equipaje acompañado o no acompañado, encomienda o courier. El importador o exportador declara el valor ante la Dirección General de Aduanas mediante el formulario OM 3290, que tiene carácter de declaración jurada y puede ser fiscalizado después del libramiento. La importación o exportación temporaria (por ejemplo, para una exposición) admite un plazo máximo de cinco años, prorrogable una sola vez. El mismo decreto eliminó la opción de compra preferente que tenían el Estado y los residentes argentinos sobre obras de artistas fallecidos hace más de 50 años que se quisieran exportar.
Si la aduana dice que no es arte. La clasificación arancelaria y la liquidación de tributos pueden cuestionarse mediante el procedimiento de impugnación del Código Aduanero (Ley 22.415, artículo 1053 y siguientes), y la resolución que recaiga puede recurrirse ante el Tribunal Fiscal de la Nación o por demanda ante la justicia federal (artículo 1132). El pájaro argentino litigaría ante el Tribunal Fiscal, el pariente local de la Customs Court de 1928.
Lo que no está acá. El halcón egipcio que Epstein llevó al tribunal no entraría en la Ley 24.633: las antigüedades y los bienes arqueológicos tienen otro régimen (Ley 25.743 y convenios internacionales), y las obras declaradas patrimonio cultural de la Nación (Ley 25.197) son de dominio público y no pueden venderse ni salir del país.
Para tener a mano
- Verificar que la obra encaje en alguna de las seis categorías del artículo 1 de la Ley 24.633 y que no sea copia, réplica ni reproducción.
- Completar el formulario OM 3290 (declaración jurada de obras de arte) en el sitio de ARCA, antes del viaje o al momento del ingreso o egreso; el mismo formulario sirve para la rebaja del IVA.
- Declarar el valor real: tiene carácter de declaración jurada y puede controlarse después.
- Conservar factura, certificado de autenticidad y fotos de la obra, por si la aduana pide acreditar autoría y originalidad, como le pasó a Brancusi.
- Si hay dudas sobre la calidad de obra de arte, pedir la intervención de la Secretaría de Cultura antes de aceptar una clasificación como mercadería común.
- Para piezas antiguas, arqueológicas o declaradas patrimonio, consultar el régimen específico: no se rigen por esta ley.
Brancusi decía que toda su vida había buscado una sola cosa: la esencia del vuelo. El derecho, que necesita definiciones para funcionar, lleva un siglo corriendo detrás de esa esencia. En 1928 un juez la alcanzó un rato, porque la pieza le pareció bella. Hoy una ley argentina la encierra en una lista de seis incisos y un formulario. Mientras tanto, el pájaro sigue sin cabeza, sin patas y sin plumas, y nadie le dispara.
Fuentes
- Texto de la sentencia C. Brancusi v. United States, T.D. 43063, 54 Treas. Dec. 428, U.S. Customs Court, 26 de noviembre de 1928.
- Stéphanie Giry, «An Odd Bird», Legal Affairs, septiembre-octubre de 2002 (transcripciones del juicio).
- Carlos Pérez Vaquero, «El caso de «Brancusi contra Estados Unidos»», Anécdotas y curiosidades jurídicas, 28 de octubre de 2026.
- MoMA, «»But Is It Art?» Constantin Brancusi vs. the United States», 2014.
- The Metropolitan Museum of Art, ficha de Bird in Space (1923).
- Ley 24.633 y Decreto 1037/2024 (Boletín Oficial, 25 de noviembre de 2024).
- ARCA, micrositio «Obras de arte»: alcance, exclusiones, tributación y formulario OM 3290.
Los comentarios están cerrados, pero trackbacks Y pingbacks están abiertos.